
Contester un redressement URSSAF ou obtenir un échéancier : le dilemme imposé aux entreprises
Payer ou se défendre : le dilemme que l’URSSAF impose de plus en plus aux cotisants.
Une entreprise reçoit un redressement qu’elle estime infondé. Elle le conteste devant la commission de recours amiable et, n’ayant pas la trésorerie pour régler immédiatement, sollicite en parallèle un échéancier. La réponse de l’URSSAF tombe : pas de délais de paiement, sauf à se désister de son recours. Se défendre ou étaler sa dette, mais pas les deux. Cette position, que je rencontre de plus en plus fréquemment, est juridiquement fondée. Elle n’en pose pas moins une question de fond sur l’accès réel au recours.
- Saisir la CRA ne suspend pas l’obligation de payer le redressement.
- Les délais de paiement relèvent du pouvoir discrétionnaire du directeur de l’organisme.
- L’URSSAF peut donc refuser un échéancier au motif que la dette est contestée.
- Deux issues existent : le paiement sous réserve et la saisine de la CCSF.
Le courrier type, et ce qu’il dit
La formulation est brève, presque anodine. Elle scelle pourtant une alternative lourde de conséquences pour une entreprise en tension de trésorerie.
Madame, Monsieur,
Vous avez sollicité des délais de paiement or vous avez également saisi la commission de recours amiable.
Votre dette étant contestée il ne peut pas vous être octroyé de délais sauf à vous désister de votre saisine de la commission de recours amiable.
L’Urssaf est à votre disposition pour tout renseignement complémentaire.
Extrait anonymisé d’un courrier reçu par une entreprise accompagnée par le cabinet.
Tout est dit en une phrase. L’entreprise doit choisir entre exercer son recours et obtenir un étalement de sa dette. Or, dans la quasi-totalité des cas, celle qui demande un échéancier le fait parce qu’elle ne peut pas payer comptant. Lui demander de renoncer à sa contestation pour obtenir des délais revient, en pratique, à conditionner sa défense à sa trésorerie.
Pourquoi cette position est juridiquement fondée
Il faut le dire clairement : cette pratique n’est pas un abus. Elle résulte de la combinaison de deux règles parfaitement établies.
La contestation ne suspend pas le paiement
C’est le principe cardinal du contentieux du recouvrement. La saisine de la commission de recours amiable, puis du pôle social du tribunal judiciaire, n’a aucun effet suspensif sur l’obligation de régler les sommes mises en recouvrement. L’URSSAF peut poursuivre le recouvrement pendant toute la durée de la contestation, délivrer une contrainte, engager des mesures d’exécution.
Une entreprise qui conteste reste donc débitrice des sommes réclamées tant que la contestation n’a pas abouti. Si elle obtient gain de cause, elle sera remboursée, parfois plusieurs années plus tard.
Les délais de paiement sont une faculté, non un droit
L’octroi d’un échéancier relève du pouvoir d’appréciation du directeur de l’organisme. Ce n’est pas un droit que le cotisant pourrait revendiquer, mais une mesure de bienveillance accordée au cas par cas, au regard de la situation de l’entreprise et de sa bonne foi.
Un pouvoir discrétionnaire s’exerce sous conditions. L’URSSAF peut donc légitimement considérer qu’elle n’accorde pas de facilités de paiement sur une créance dont le débiteur conteste le principe même. La logique se défend : on ne demande pas du temps pour payer une dette dont on affirme qu’on ne la doit pas.
Je n’ai connaissance à ce jour d’aucune décision de justice condamnant cette pratique en tant que telle. Les entreprises qui en font les frais renoncent généralement à leur recours plutôt qu’à en ouvrir un second sur ce terrain.
Le dilemme, tel qu’il se pose concrètement
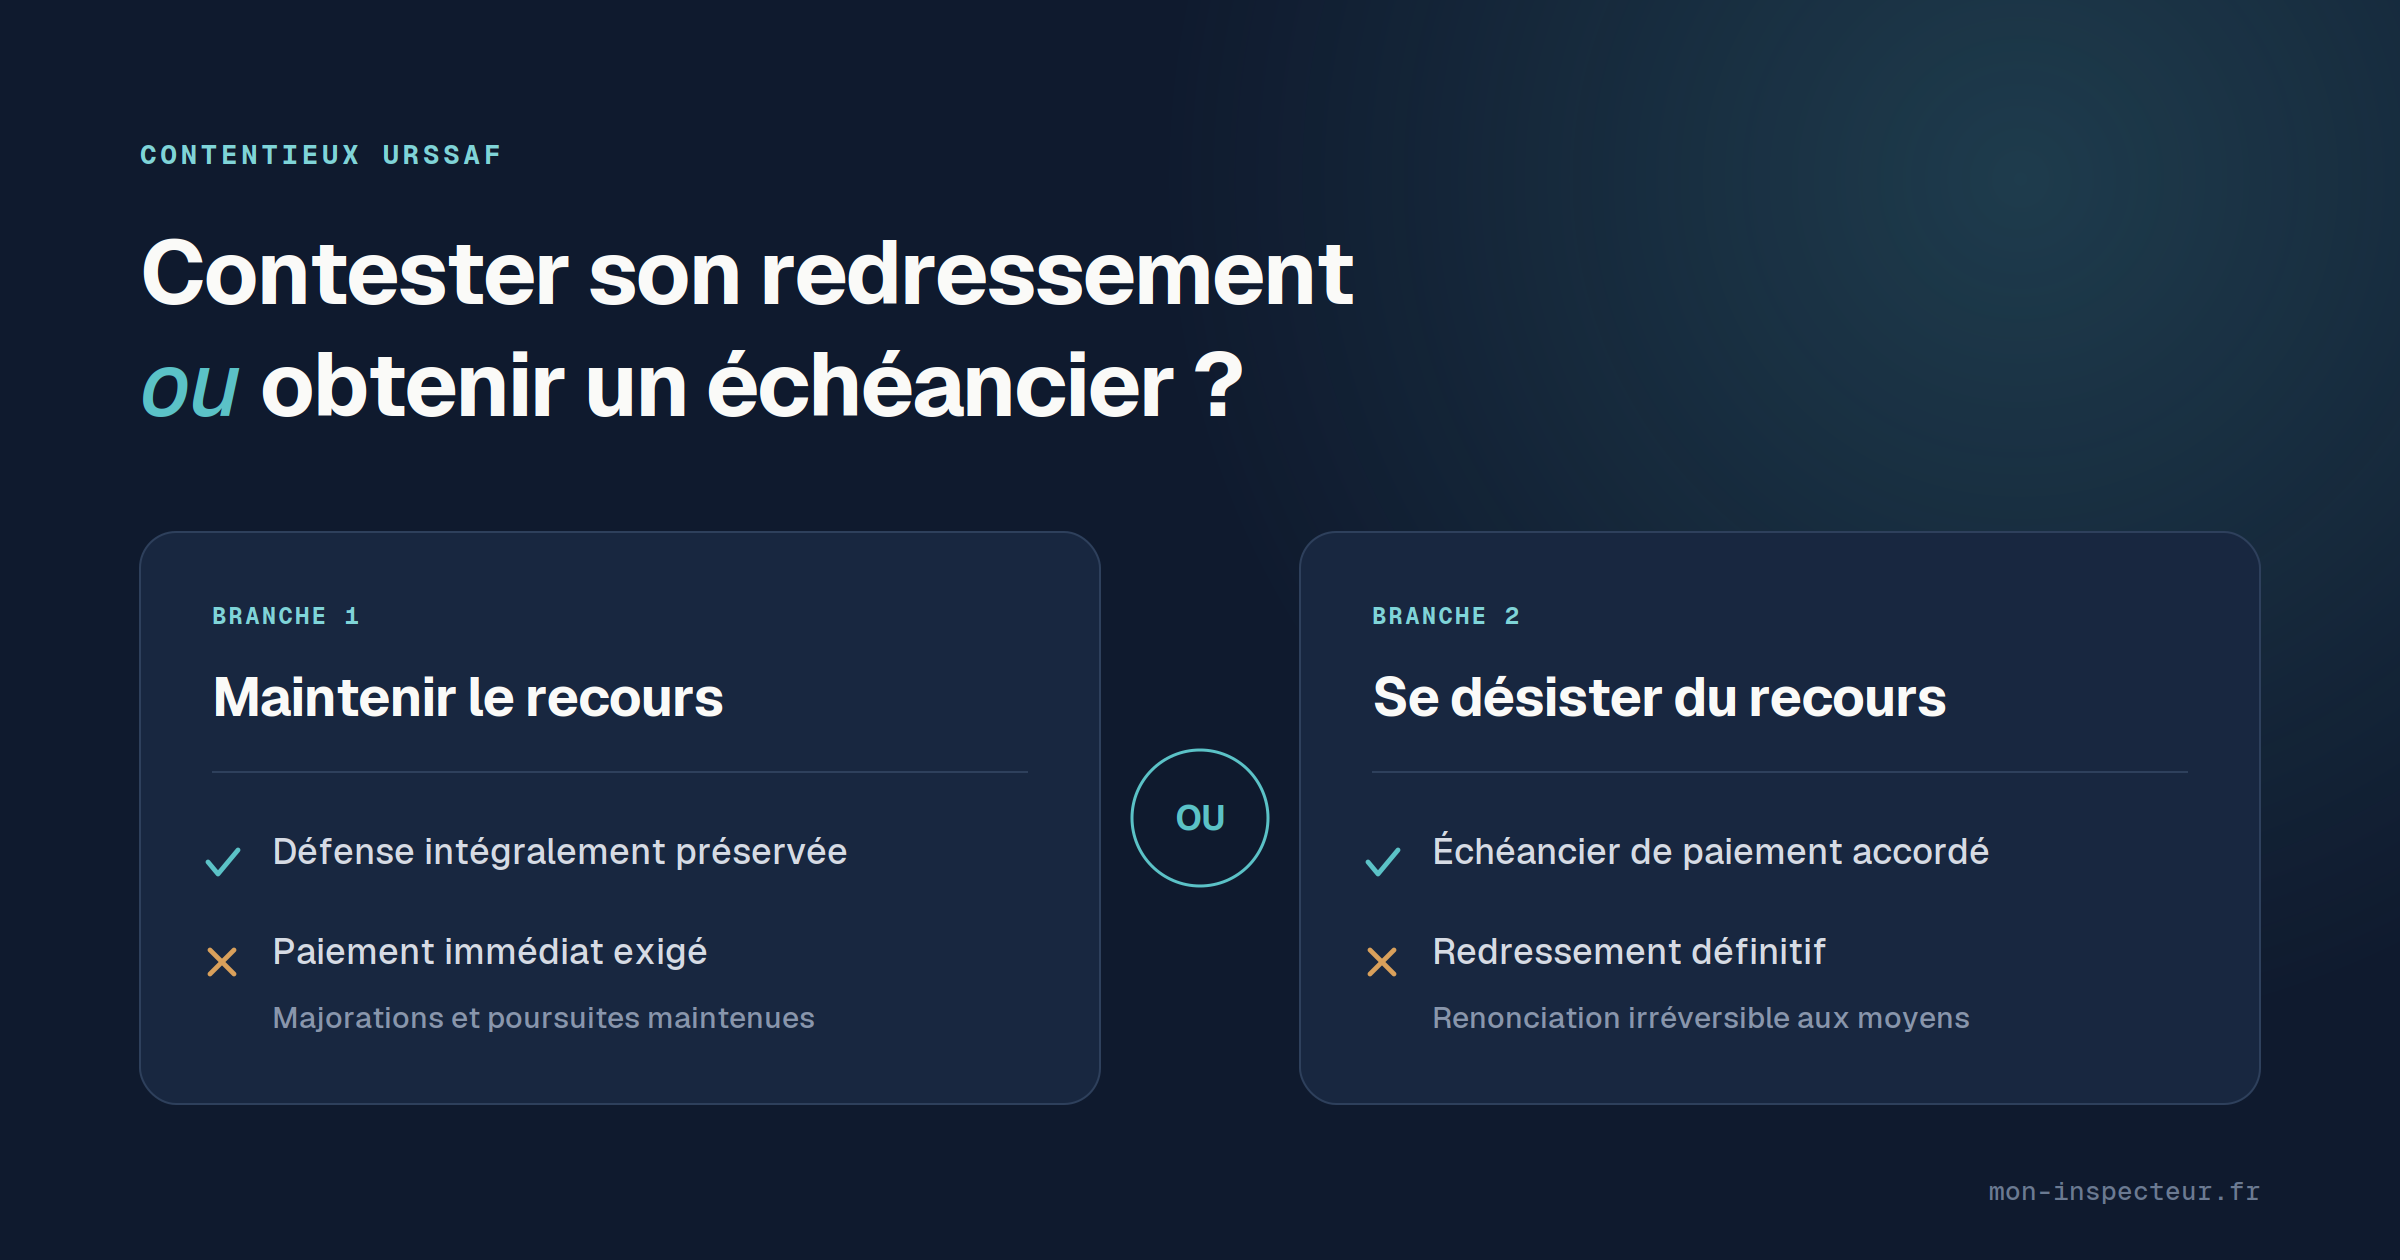
Pour un dirigeant, l’alternative se ramène à deux branches, dont aucune n’est satisfaisante.
Maintenir le recours
L’entreprise conserve sa défense, mais reste redevable de la totalité immédiatement, sans échéancier. Les majorations de retard continuent de courir et l’URSSAF peut engager des mesures d’exécution pendant toute la procédure.
Se désister
L’entreprise obtient un étalement et souffle sur sa trésorerie, mais renonce définitivement à contester. Le redressement devient acquis, y compris sur les chefs qui auraient pu être abandonnés ou réduits.
Le coût du désistement est rarement mesuré à sa juste valeur. Renoncer au recours, ce n’est pas seulement accepter le montant réclamé : c’est aussi abandonner les moyens de procédure, ceux-là mêmes qui font tomber des redressements entiers lorsqu’une garantie n’a pas été respectée. Et c’est définitif : les délais de contestation étant enfermés dans des durées strictes, un désistement ne se rattrape pas.
Ce que cette pratique interroge
La légalité d’une pratique n’épuise pas la question de sa légitimité. Deux objections méritent d’être posées.
Une incohérence apparente. L’URSSAF soutient que la dette est contestée, donc qu’elle ne peut faire l’objet de délais. Mais cette même dette est simultanément considérée comme exigible, puisque la contestation n’est pas suspensive et que le recouvrement se poursuit. La créance serait donc suffisamment certaine pour être recouvrée de force, mais trop incertaine pour être étalée. Les deux positions coexistent mal.
Un accès au recours à géométrie variable. Le résultat pratique est qu’une entreprise disposant de trésorerie peut contester sans difficulté, tandis qu’une entreprise fragile doit choisir entre sa défense et sa survie immédiate. Deux redressements identiques, deux capacités de recours différentes selon la seule situation financière du cotisant.
Ce constat n’est pas une accusation. Il décrit un effet de système, produit par la combinaison de règles prises isolément défendables. Mais il mérite d’être nommé, et surtout d’être anticipé.
Les deux issues à connaître
Le dilemme n’est pas toujours sans solution. Deux voies permettent, selon les situations, de préserver à la fois la défense et la trésorerie.
Le paiement sous réserve
C’est la solution la plus directe lorsque l’entreprise peut mobiliser les fonds. Elle règle les sommes réclamées en mentionnant expressément qu’elle le fait « à titre conservatoire et sous réserve de la contestation en cours », et poursuit son recours.
Ce mécanisme arrête les majorations de retard et les poursuites, tout en préservant intégralement le recours. Si l’entreprise obtient gain de cause, les sommes lui sont restituées. La mention de réserve est essentielle : un paiement intégral sans réserve peut être interprété comme une reconnaissance tacite de la créance, ce qui fragiliserait la contestation.
La saisine de la CCSF
C’est la voie la moins connue, et souvent la plus utile pour une entreprise en difficulté réelle. La commission des chefs des services financiers est un guichet unique, présidé par le directeur départemental des finances publiques, auprès duquel une entreprise peut solliciter un plan d’apurement portant à la fois sur ses dettes fiscales et sur une grande partie de ses dettes sociales.
Plusieurs caractéristiques en font une alternative sérieuse au refus opposé par l’URSSAF :
- la demande est recevable même si les cotisations patronales ne sont pas intégralement réglées ;
- l’octroi du plan et son respect entraînent la suspension des poursuites ;
- le plan peut s’étaler sur une durée pouvant atteindre trente-six mois ;
- la procédure est confidentielle ;
- à l’issue du plan, une remise des majorations et pénalités peut être sollicitée.
Deux conditions structurent l’accès au dispositif : être à jour du dépôt des déclarations fiscales et sociales, et du paiement de la part salariale des cotisations. Le respect des échéances courantes conditionne ensuite le maintien du plan.
La décision est prise par la commission, et non par l’URSSAF seule. Changer de guichet ne garantit pas l’issue, mais déplace la discussion dans une enceinte où l’existence d’un recours n’est pas l’unique paramètre.
| Voie | Recours préservé | Condition principale |
|---|---|---|
| Échéancier URSSAF | Non, désistement exigé | Renoncer à la contestation |
| Paiement sous réserve | Oui | Disposer de la trésorerie |
| Saisine de la CCSF | Oui | Être à jour des déclarations et de la part salariale |
Ce qu’il faut faire, dans l’ordre
Ne jamais se désister dans l’urgence. Le désistement est irréversible et les délais de recours ne se rouvrent pas. Avant toute décision, il faut évaluer la solidité de la contestation : un redressement fragile sur le plan procédural n’a pas la même valeur qu’un redressement solidement établi.
Chiffrer les deux branches. Comparer le coût réel du désistement, c’est-à-dire le montant définitivement acquis à l’URSSAF, et le coût du maintien du recours, majorations et risque d’exécution compris. Cette comparaison éclaire souvent une décision qui paraissait évidente.
Explorer la CCSF avant de céder. Beaucoup de dirigeants ignorent son existence et acceptent le désistement faute d’alternative connue.
Formaliser toute réserve par écrit. Si un paiement intervient, la mention du caractère conservatoire doit figurer explicitement, par écrit, et être conservée.
Distinguer le contesté du non contesté. Lorsque seuls certains chefs de redressement sont discutés, régler la part non contestée sous réserve limite les majorations et démontre la bonne foi, sans affaiblir la contestation du reste.
Questions fréquentes
Contester un redressement suspend-il l’obligation de payer ?
Non. La saisine de la commission de recours amiable puis du tribunal n’a pas d’effet suspensif. L’URSSAF peut poursuivre le recouvrement pendant toute la durée de la contestation.
L’URSSAF a-t-elle le droit de refuser un échéancier parce que je conteste ?
Oui. Les délais de paiement relèvent du pouvoir d’appréciation du directeur de l’organisme. Ce n’est pas un droit du cotisant, ce qui permet à l’organisme de les refuser sur une créance contestée.
Puis-je payer tout en maintenant ma contestation ?
Oui, en mentionnant expressément que le paiement est effectué à titre conservatoire et sous réserve de la contestation en cours. Cette mention est indispensable : un paiement sans réserve peut être interprété comme une reconnaissance de la dette.
Existe-t-il un échéancier possible malgré la contestation ?
La commission des chefs des services financiers peut accorder un plan d’apurement des dettes fiscales et sociales, avec suspension des poursuites. La demande est recevable même si les cotisations patronales ne sont pas intégralement réglées.
Le désistement est-il réversible ?
Non. Une fois le désistement acquis et les délais de recours expirés, le redressement devient définitif, y compris sur les chefs qui auraient pu être abandonnés ou réduits.
Un redressement à contester, une trésorerie sous tension ?
Avant de renoncer à votre recours, faites évaluer la solidité de votre contestation et les alternatives à votre disposition. Un échange avec un ancien inspecteur URSSAF éclaire la décision.

